期权介绍
Basics
期权价值 = 内在价值 + 时间价值
Black-Scholes Model 期权定价模型
如果:
- 期权只能在到期日执行(欧式期权),股票或期权交易没有费用或税收
- 股票或期权有效期内没有红利支付,也没有其他分配(没有股息)
- 无风险利率为常数且保持不变
- 投资者可以以无风险利率无限量地借入或贷出资金
- 不存在无风险套利机会
- 股票可以被自由地买卖,可以做空,而且股票或期权无限可分(充分定价 双向交易)
- 股票交易是连续的,而且价格遵守随机游走的几何布朗运动
那么:
也就是
局限性:
- 假设股票价格波动满足几何布朗运动,那么股价分布符合对数正态分布,也就是说股票价格是光滑的,没有考虑到重大事件引起的股价跳跃
- 实际上投资者无法按照同一无风险利率无限借入或贷出资金
- 股票不是无限可分,而且有最小交易单位约束
- 股票或期权交易有不可忽略的交易成本
- 股票波动率不可能保持不变(比如随着股票价格上涨,波动率一般会下降)
Put-Call Parity 期权平价公式
也就是说:买入看涨期权 + 卖出看跌期权 = 现价买入标的物 + 行权价卖出标的物
对应:+ Call - Put = + Stock - Strike
Greeks 希腊字母
当期货价格变动
期货:
期权:
Delta: 越ITM越大 越OTM越小
Gamma: 越ATM越大 越往两边越小
Theta: 越邻近到期越大
Vega: 越ATM越大,越往两边越小
期权策略
Long Call 买入看涨期权
看大涨,买看涨
买入一个以行权价格买入股票的权利,支付权利金
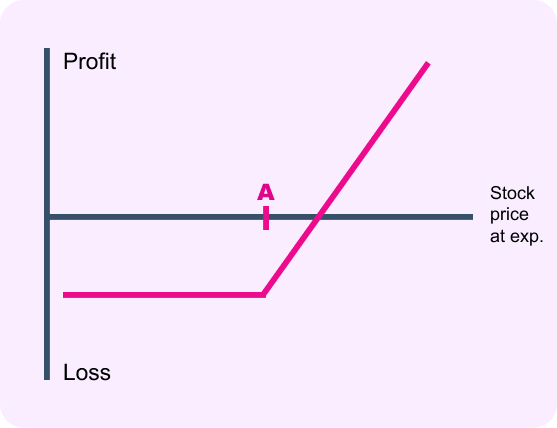
构造:
- 买入一份行权价为A的看涨期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| + | + | - | + |
Long Put 买入看跌期权
看大跌,买看跌
买入一个以行权价格卖出股票的权利,支付权利金
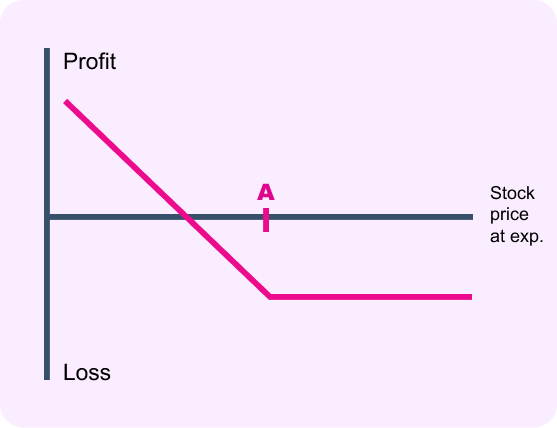
构造:
- 买入一份行权价为A的看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| - | + | - | + |
Short Call 卖出看涨期权
看小跌,卖看涨
承担以行权价格卖出股票的义务,得到权利金
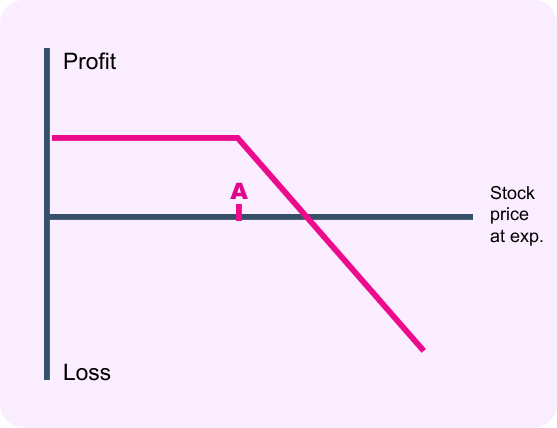
构造:
- 卖出一份行权价为A的看涨期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| - | - | + | - |
Short Put 卖出看跌期权
看小涨,卖看跌
承担以行权价格买入股票的义务,得到权利金
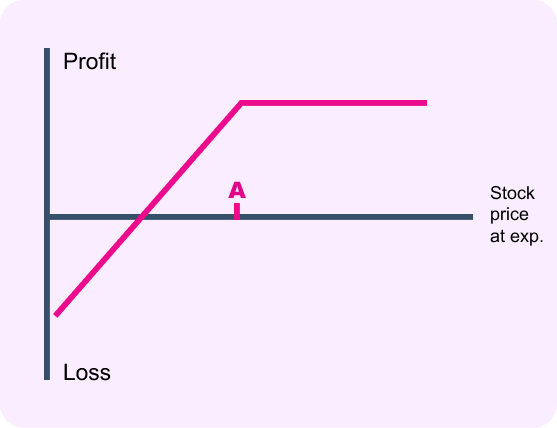
构造:
- 卖出一份行权价为A的看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| + | - | + | - |
Bull Call Spread (Debit) 牛市看涨价差策略 (支付权利金)
买低卖高就是做多价差
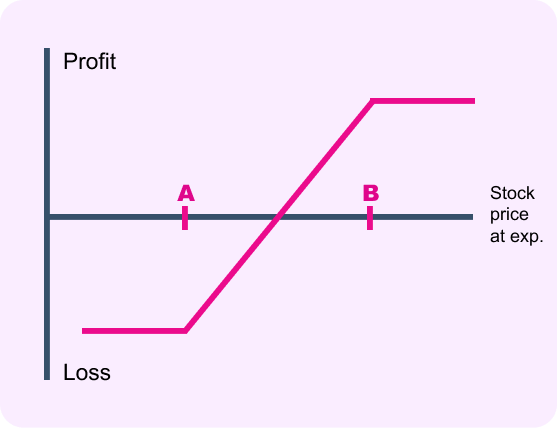
构造:
- 买入一份行权价为A的看涨期权
- 卖出一份行权价为B的看涨期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| + | + ➤ - | - ➤ + | + ➤ - |
Bull Put Spread (Credit) 牛市看跌价差策略 (收到权利金)
买低卖高就是做多价差
构造:
- 买入一份行权价为A的看跌期权
- 卖出一份行权价为B的看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| + | - ➤ + | + ➤ - | - ➤ + |
Bear Call Spread (Credit) 熊市看涨价差策略 (收到权利金)
买高卖低就是做空价差
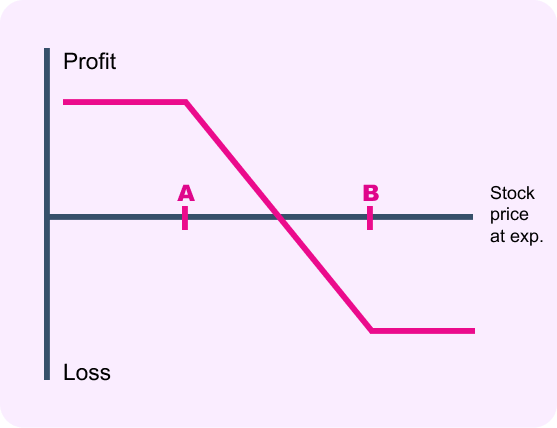
构造:
- 卖出一份行权价为A的看涨期权
- 买入一份行权价为B的看涨期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| - | - ➤ + | + ➤ - | - ➤ + |
Bear Put Spread (Debit) 熊市看跌价差策略 (支付权利金)
买高卖低就是做空价差
构造:
- 卖出一份行权价为A的看跌期权
- 买入一份行权价为B的看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| - | + ➤ - | - ➤ + | + ➤ - |
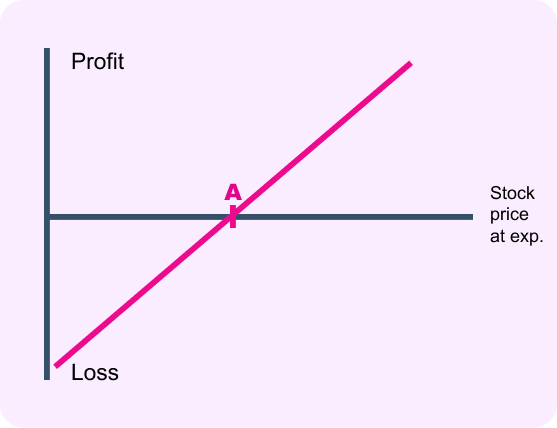
Synthetic Long Future 合成买入标的资产
买入看涨期权 + 卖出看跌期权 = 买入标的资产
构造:
- 买入一份看涨期权
- 卖出一份看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| 1 | 0 | 0 | 0 |
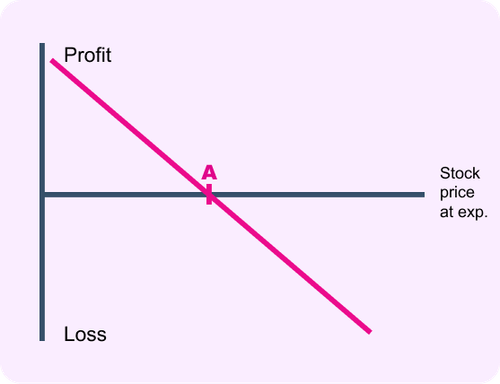
Synthetic Short Future 合成卖出标的资产
卖出看涨期权 + 买入看跌期权 = 卖出标的资产
构造:
- 卖出一份看涨期权
- 买入一份看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| -1 | 0 | 0 | 0 |
Synthetic Long Call 合成买入看涨期权
买入看跌期权 + 买入标的资产 = 买入看涨期权
常用的是: 买入虚值看跌期权 + 买入标的资产 = 买入实值看涨期权
构造:
- 买入一份标的资产
- 买入一份行权价为A的看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| + | + | - | + |
Synthetic Long Put 合成买入看跌期权
买入看涨期权 + 卖出标的资产 = 买入看跌期权
常用的是: 买入虚值看涨期权 + 卖出标的资产 = 买入实值看跌期权
构造:
- 卖出一份标的资产
- 买入一份行权价为A的看涨期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| - | + | - | + |
Synthetic Short Call 合成卖出看涨期权
卖出看跌期权 + 卖出标的资产 = 卖出看涨期权
常用的是: 卖出虚值看跌期权 + 卖出标的资产 = 卖出实值看涨期权
构造:
- 卖出一份标的资产
- 卖出一份行权价为A的看跌期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| - | - | + | - |
Synthetic Short Put 合成卖出看跌期权
卖出看涨期权 + 买入标的资产 = 卖出看跌期权
常用的是: 卖出虚值看涨期权 + 买入标的资产 = 卖出实值看跌期权
构造:
- 买入一份标的资产
- 卖出一份行权价为A的看涨期权
| Delta | Gamma | Theta | Vega |
|---|---|---|---|
| + | - | + | - |